
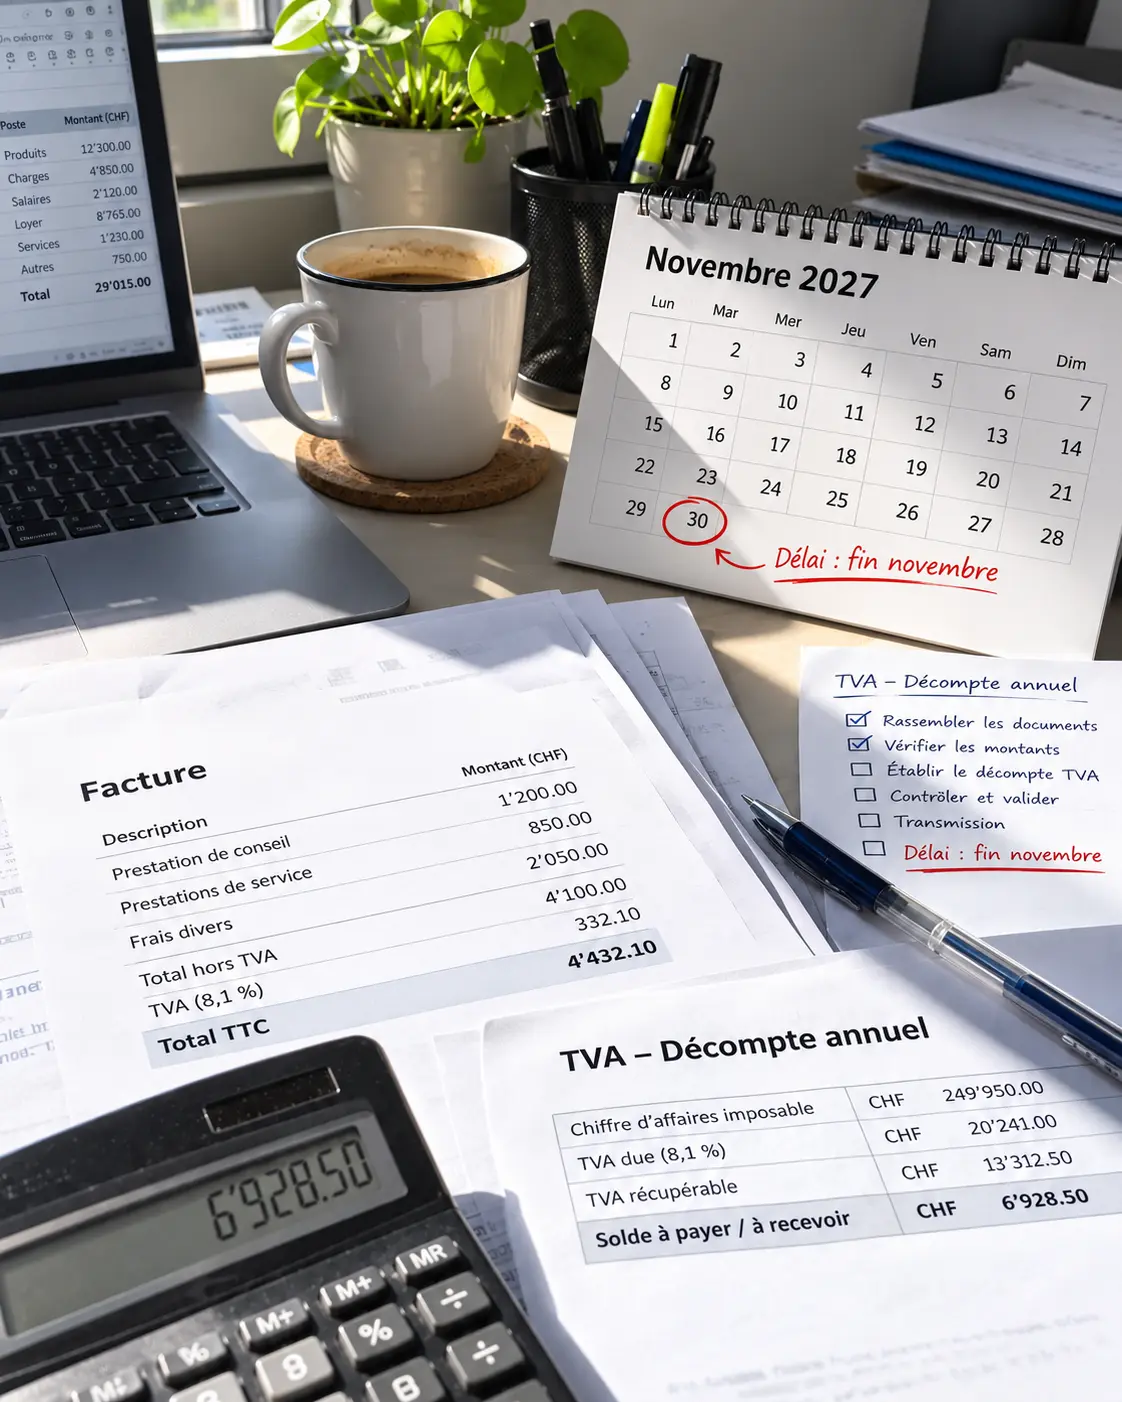
Si vous décomptez la TVA selon la méthode effective, le trimestre de juillet à septembre doit être déclaré et payé d’ici fin novembre. Trois semaines, c’est court quand les pièces ne sont pas prêtes. Voici quoi rassembler, les erreurs à éviter et comment préparer la suite.
L’échéance : 60 jours après la fin du trimestre
- Le 3e trimestre couvre la période du 1er juillet au 30 septembre. Décompte et paiement sont dus dans les 60 jours suivant la fin de la période, soit fin novembre.
- Depuis le 1er janvier 2025, le décompte se remplit en ligne sur le portail AFC : https://estvportal.estv.admin.ch
- Une prolongation du délai peut être demandée via le Portail AFC. Attention toutefois : un paiement effectué après l’échéance légale peut entraîner des intérêts moratoires.
- Vous êtes à la méthode des taux de la dette fiscale nette ? Vous décomptez par semestre : le 2e semestre sera à déclarer dans les 60 jours suivant le 31 décembre.
La checklist des pièces
- Toutes les factures émises entre juillet et septembre, avoirs compris.
- Les factures fournisseurs de la période, avec la TVA payée pouvant donner droit à la déduction de l’impôt préalable.
- Les relevés bancaires et de cartes du trimestre, rapprochés avec la comptabilité.
- Les décomptes de TVA à l’importation de l’Office fédéral de la douane et de la sécurité des frontières (OFDF).
- Les prestations de services achetées à l’étranger, qui peuvent être concernées par l’impôt sur les acquisitions.
- Les éléments pouvant nécessiter une correction de l’impôt préalable, notamment certains usages privés ou certaines subventions reçues.
Les cinq erreurs fréquentes
- Le mauvais taux : 8,1 %, 2,6 % ou 3,8 % selon la prestation.
- Déduire de l’impôt préalable sans justificatif : chaque montant déduit doit pouvoir être justifié par une facture ou une pièce conforme.
- Oublier les avoirs, rabais et escomptes, accordés comme reçus.
- Compter deux fois la même facture, par exemple lorsqu’elle a été reçue à la fois par e-mail et par courrier.
- Ne pas rapprocher le décompte de la comptabilité : les écarts risquent de ressortir lors de la concordance annuelle.
Après le dépôt : penser à la concordance annuelle
En fin d’année, le chiffre d’affaires déclaré à la TVA doit correspondre à celui de la comptabilité.
Les écarts constatés lors de la concordance annuelle doivent être corrigés au moyen d’un décompte rectificatif. Si aucun décompte rectificatif ne parvient à l’AFC dans les 240 jours suivant la fin de l’exercice concerné, l’AFC considère que les décomptes remis sont complets et corrects et que la période fiscale est finalisée.
Un trimestre bien rapproché aujourd’hui, c’est une concordance sans surprise au moment du bouclement.
Attention aux faux e-mails de l’AFC
L’AFC met en garde contre des courriels frauduleux envoyés en son nom.
Les adresses électroniques officielles de l’Administration fédérale se terminent par @admin.ch ou par un sous-domaine officiel correspondant.
En période de décompte, soyez vigilant avec les liens et pièces jointes reçus par e-mail. En cas de doute, accédez directement au site ou au portail officiel de l’AFC plutôt que de passer par un lien reçu dans un message.
Ce que je peux préparer pour vous
Je rassemble et contrôle les pièces, je rapproche la banque et je prépare les chiffres nécessaires au décompte.
Vous ou votre fiduciaire n’avez ensuite plus qu’à vérifier et valider les éléments sur le portail.
Si le trimestre a pris du retard, la Remise en ordre dès 7 jours permet de reprendre les pièces et la comptabilité afin de préparer le dossier avant l’échéance.
Pour avoir une vue d’ensemble, lisez le guide pratique de la comptabilité des indépendants et PME.
Pour déléguer votre comptabilité courante, découvrez les prestations Comptabilité et finances ou faites le Diagnostic express gratuit.